

Người vay mua xe lao đao vì lãi thả nổi lên 17-18%
Người vay mua xe lao đao vì lãi thả nổi lên 17-18%
Hết thời gian ưu đãi, lãi suất vay mua ôtô thả nổi vọt lên 17-18% mỗi năm, thậm chí gần 20% nếu không kèm bảo hiểm thân vỏ, khiến nhiều chủ xe chịu áp lực trả nợ.
Ba năm trước, anh Minh Phú (Khánh Hòa) vay gần 500 triệu đồng tại VPBank để mua ôtô chạy dịch vụ. Khoản vay có thời hạn 8 năm và hiện còn dư nợ khoảng 300 triệu đồng.
Từ ngày 1/10, lãi suất khoản vay của anh được điều chỉnh lên 16,8% một năm, tăng 2 điểm phần trăm so với mức 14,8% trong kỳ trả lãi gần nhất.
“Đầu năm nay tôi thấy lãi suất còn trong mức có thể xoay xở, nhưng lần này tăng một lúc 2 điểm phần trăm nên khá áp lực”, anh Phú nói.
Hiện mỗi tháng anh phải trả 9 triệu đồng cả gốc và lãi, dù dư nợ gốc đã giảm dần. “Kinh doanh ôtô dịch vụ ngày càng khó, lượng khách giảm trong khi số xe chạy tăng. Nếu đủ khả năng tôi đã tất toán khoản vay chứ không muốn đi làm chỉ để trả lãi ngân hàng thế này”, anh nói.
Cũng tại ngân hàng này, một khách vay mua ôtô cho biết từ đầu tháng 10, mức lãi sau khi hết thời gian ưu đãi tăng từ 16,4% lên 18,3% mỗi năm. Hiện mỗi tháng anh phải trả gốc và lãi hơn 13 triệu đồng cho 500 triệu dư nợ còn lại.
Với một số trường hợp không mua thêm bảo hiểm thân vỏ qua nhà băng, theo điều khoản trong hợp đồng, khoản vay còn chịu thêm 3% biên độ so với thông thường. Tức là, lãi vay có thể lên xấp xỉ 20% một năm sau thời gian ưu đãi.
Cùng phân khúc cho vay mua xe, theo khảo sát của VnExpress, ở một số ngân hàng tư nhân khác như TPBank, VIB, lãi suất thả nổi với khoản vay mua ôtô hiện phổ biến 14-15% một năm, tùy hồ sơ khách hàng, thời điểm giải ngân. Mức này tại Shinhan Bank dao động quanh 12% một năm.
Còn với khoản vay mới được ưu đãi trong thời gian đầu, TPBank đang chào một số gói vay mua xe với lãi cố định khoảng 9,2-10,5% trong năm đầu tiên, tùy dòng xe và hồ sơ. Tại VIB, mức ưu đãi 9-9,5%, tùy đối tác. Lotte Finance áp dụng mức 9-9,4% trong 12 tháng đầu hoặc 9,2-9,7% nếu cố định 24 tháng.

Lãi suất vay mua xe dành cho cá nhân tham khảo tại một số đơn vị trên thị trường. Đồ họa: Quỳnh Trang (có hỗ trợ AI)
Từ đầu năm đến nay, lãi suất tiết kiệm liên tục đi lên. Đến đầu tháng này, một phần ba số ngân hàng đã áp dụng mức 9% một năm trở lên, mà không kèm điều kiện số tiền hoặc chỉ yêu cầu gửi 100-200 triệu đồng.
Lãi suất đầu ra theo đó cũng tăng mạnh. Theo số liệu của Ngân hàng Nhà nước, lãi suất cho vay bình quân tính đến tháng 8 dao động từ 8,4% đến 10,7%, cao hơn tháng trước 0,2 điểm phần trăm. Mức này tăng khoảng 3 điểm phần trăm so với mức lãi của các khoản vay giải ngân cách đây một năm.
Mặt bằng lãi suất huy động theo dự báo của Công ty chứng khoán Vietcombank (VCBS), nhiều khả năng tiếp tục duy trì ở mức cao. Chênh lệch tín dụng và huy động còn lớn khiến các ngân hàng phải củng cố nguồn vốn ổn định, nhất là vốn trung hạn. Cạnh tranh huy động tập trung nhiều ở kỳ hạn 6-13 tháng, trong khi lạm phát lõi nhích tăng cũng hạn chế dư địa giảm lãi suất.
Theo giới phân tích, một số yếu tố như giải ngân đầu tư công có thể giúp thị trường hạ nhiệt trong quý IV, song khó kỳ vọng mặt bằng lãi suất “rẻ” như trước.
Trong bối cảnh lãi suất được dự báo chưa thể sớm hạ nhiệt, bà Đỗ Thị Thu Hồng, Trưởng phòng Quản lý gia sản Công ty Tư vấn đầu tư và Quản lý tài sản FIDT, khuyến nghị khách hàng trước tiên kiểm tra lại điều khoản hợp đồng và làm việc với ngân hàng hiện tại. Người vay có thể so sánh phương án tái tài trợ hoặc trả bớt gốc nếu có điều kiện, trước khi cân nhắc bán tài sản.
Với những người có kế hoạch vay mua xe, bà Hồng cho rằng họ cần tính khoảng cách thực tế giữa lãi ưu đãi ban đầu và mức phải trả sau khi chuyển sang thả nổi.
Theo bà, nhiều người quyết định mua ôtô dựa trên mức ưu đãi trong 6-12 tháng hoặc 1-2 năm đầu và số tiền chi trả hàng tháng trong giai đoạn này. Tuy nhiên, khi hết ưu đãi, lãi suất có thể tăng mạnh trong khi thu nhập không đi lên tương ứng. Điều này, theo bà Hồng, tạo rủi ro về dòng tiền bởi lãi suất ưu đãi thấp trong thời gian đầu không đồng nghĩa khoản vay có chi phí thấp trong toàn bộ kỳ hạn.
Ngoài ra, khách hàng cũng cần tính tổng chi phí vay, gồm bảo hiểm hoặc sản phẩm đi kèm, phí trả nợ trước hạn, các điều kiện duy trì ưu đãi.
Thời hạn vay cũng là yếu tố cần tính toán. Việc vay 80-85% giá trị xe hay kéo dài thời gian trả nợ đến 7-8 năm giúp giảm số tiền ban đầu và áp lực chi trả mỗi tháng, nhưng người vay phải chịu rủi ro biến động lãi suất trong thời gian dài hơn.
Quỳnh Trang
Tin tức cập nhật 24H
-
Nỗ lực ngoại giao phút chót ngăn chiến sự Iran tái bùng phát
Lo ngại Mỹ, Israel nối lại không kích Iran, nhiều nước Trung Đông đẩy mạnh nỗ lực ngoại giao ngăn chiến sự tái diễn, song triển vọng thỏa thuận vẫn mong manh.
-
Monaco điều tra vụ thành viên hoàng tộc tử vong trong công viên
Antoine de Massy, cháu của Thân vương Albert II, được phát hiện tử vong tại một công viên ở Monaco.
-
Làn sóng người Israel về nước để định đoạt tương lai ông Netanyahu
Hơn 60.000 người Israel hải ngoại mua vé máy bay về nước bỏ phiếu, trong cuộc bầu cử quyết định tương lai chính trị của Thủ tướng Netanyahu.
-
Giới siêu giàu Mỹ vung tiền mua biệt thự để phá bỏ
Nhiều tỷ phú Mỹ chi hàng trăm triệu USD mua những dinh thự xa hoa, thậm chí còn mới toanh, rồi đập đi xây lại cho vừa ý.
-
Chiến lược vận động ‘như cuồng phong’ của ông Trump để lôi kéo cử tri
Nhằm cứu vãn tình thế cho đảng Cộng hòa trước bầu cử giữa kỳ, ông Trump đang tiến hành chiến dịch vận động dày đặc, tới 7 bang trong 7 ngày qua.
-
Kỷ nguyên nước giá rẻ chấm dứt tại thành phố sa mạc Mỹ
Người dân Queen Creek từng dùng nguồn nước sạch giá rẻ từ sông Colorado, nhưng giờ đây đang đối mặt nguy cơ tiền nước tăng nhiều lần.
-
Người Ấn Độ biểu tình, đốt phá để phản đối dự án thủy điện gần Trung Quốc
Người Ấn Độ đụng độ với cảnh sát, đốt phá nhiều tòa nhà khi biểu tình phản đối dự án siêu thủy điện ở vùng Himalaya, gần biên giới Trung Quốc.
- Xem thêm
Bài viết liên quan
Tạt đầu ôtô, người đi xe máy bị đâm văng ra đường – ai sai?
TP HCMNgười đi xe máy tạt ngang qua đầu ôtô bị đâm ngã văng về phía trước, hôm 27/10 tại Đường tỉnh 774, An Tây, Bình Dương.
Chi tiết
Vì sao kinh tế càng khó khăn, gót giày phụ nữ càng cao?
Tôi có một tủ giày cao gót mũi nhọn, gần như cùng một kiểu dáng, chỉ khác nhau về màu sắc và độ cao.
Chi tiết
Arsenal thua sốc đội hạng Tư ở Cup Liên đoàn
AnhĐKVĐ Ngoại hạng Anh hòa 1-1 rồi thua Fleetwood Town 3-5 trong loạt luân lưu và sớm dừng bước ở vòng bốn Cup Liên đoàn Anh.
Chi tiết
Ứng viên tổng thống Brazil bí mật sang Mỹ sau thất bại bầu cử
Thượng nghị sĩ Flavio Bolsonaro rời Brazil sang Mỹ sau thất bại trong bầu cử tổng thống và Washington thông báo sẽ cấp thị thực cho cả gia đình ông.
Chi tiết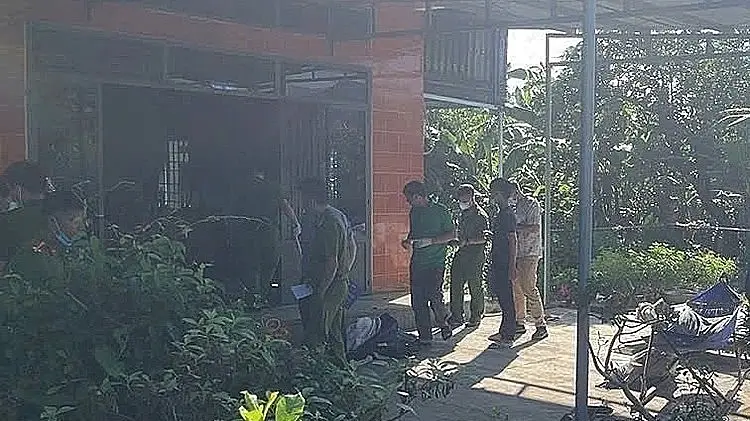
Khởi tố vụ cháy nhà 2 cha con tử vong ở Gia Lai
Gia LaiCông an tỉnh khởi tố vụ án sau vụ cháy nhà khiến hai cha con tử vong; người ông 81 tuổi bị nghi liên quan do mâu thuẫn gia đình.
Chi tiết
Ông Trump công kích ông Obama sau lời châm chọc về Nhà Trắng
Ông Trump đáp trả ông Obama sau khi cựu tổng thống châm chọc rằng Nhà Trắng dưới thời người kế nhiệm "không khác gì một nhà hàng".
Chi tiết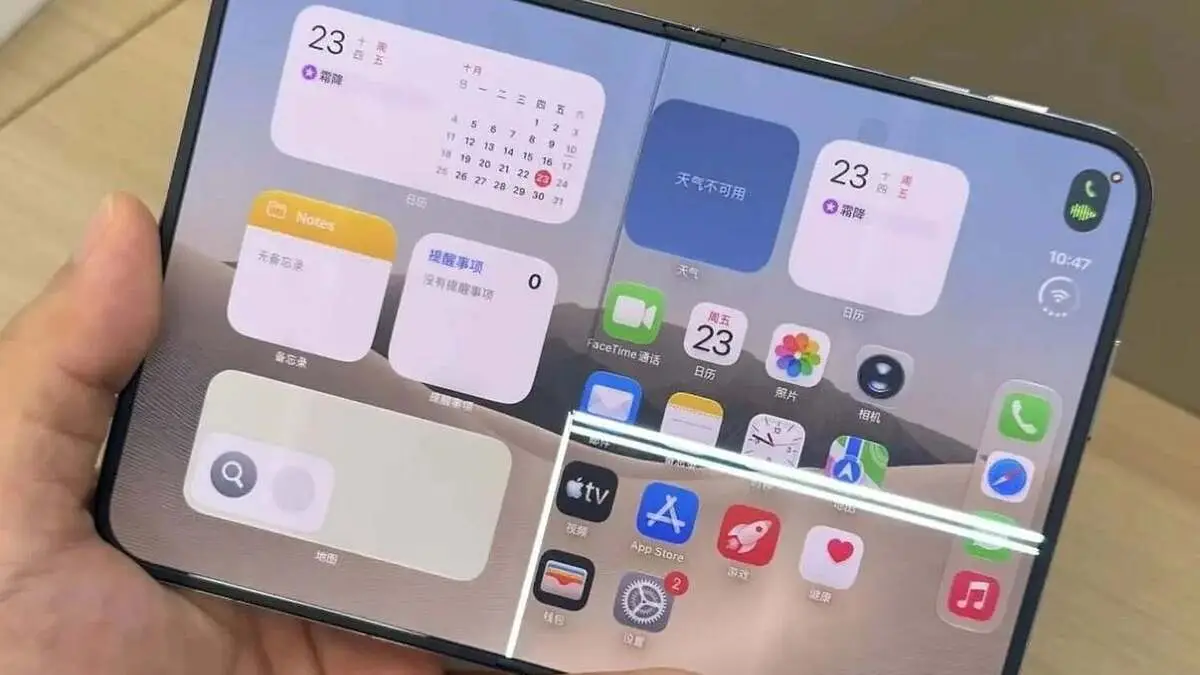
Apple lên tiếng về hiện tượng iPhone Duo nứt màn hình
Đại diện Apple xác nhận sự cố ảnh hưởng đến màn hình bên trong của một số lượng nhỏ iPhone Duo và đang tiến hành kiểm tra.
Chi tiết
Rời Hong Kong, chàng trai Olympic quốc tế về dạy trường chuyên
Bỏ việc ở đại học top 10 châu Á, Nguyễn Đắc Hiếu, chủ nhân huy chương đồng Olympic Sinh học quốc tế về làm giáo viên trường chuyên Lam Sơn, với mong muốn cống hiến cho quê hương.
Chi tiết